大集团为何偏让旗下子公司做数字货币?风险隔离的账怎么算
大集团为何偏让旗下子公司做数字货币?风险隔离的账怎么算
这两年,越来越多金融大集团不再拿母公司牌匾去碰数字货币,而是让旗下子公司顶上去。蚂蚁把数字支付业务拆给蚂蚁科技,京东的数币钱包挂在京东科技名下,场景看着热闹,底层逻辑就一句话:把试错空间圈在小船里大集团为何偏让旗下子公司做数字货币?风险隔离的账怎么算,别弄翻了整条船。
核心好处是风险隔离。数字货币涉及跨境资金流动、智能合约漏洞、合规灰区,一旦出事,子公司最多被吊销牌照、清算资产,母公司的主体信用和上市估值还能保住。去年某海外稳定币项目崩盘后,母公司股价只跌了8%,子公司却被监管罚了3.2亿美元——"防火墙"的实际效果一目了然。
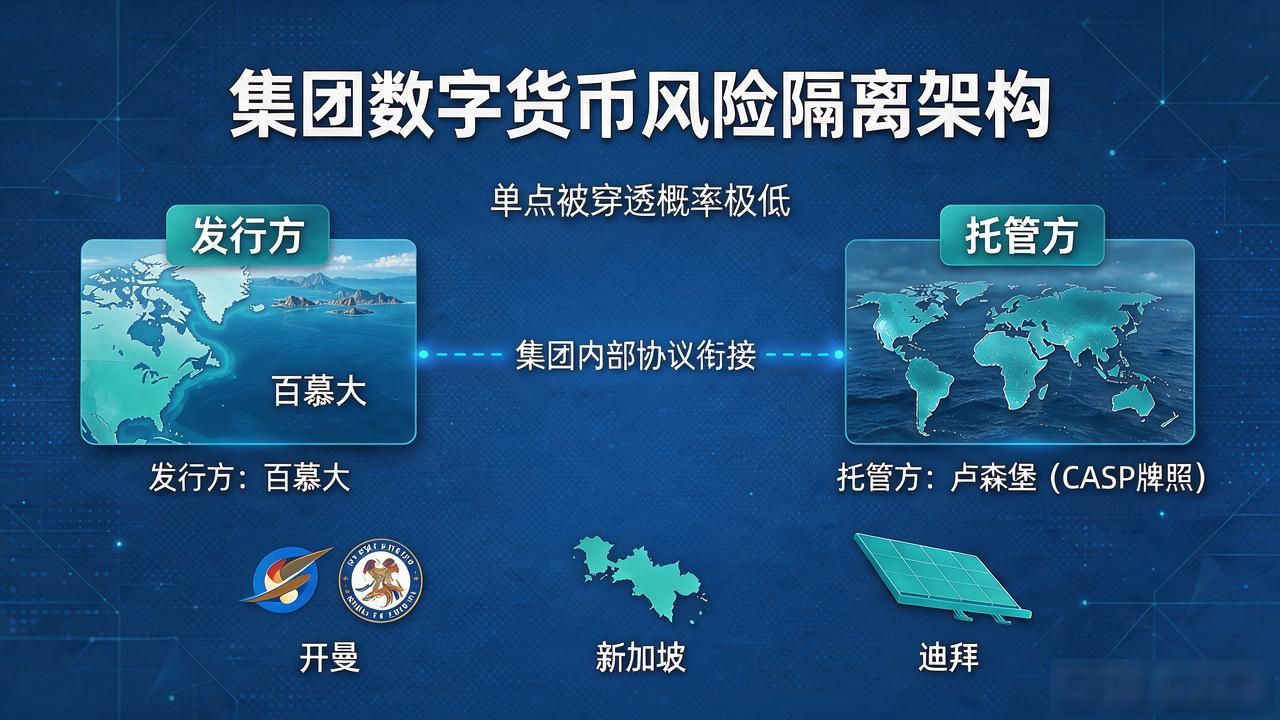
实操层面,子公司通常注册在开曼、新加坡或迪拜,用不同法域牌照分别承接发币、托管、兑换环节。某银行旗下数字资产子公司在卢森堡拿CASP牌照做托管,同集团另一家子公司在百慕大作发行方,两条线用集团内部协议衔接,单点被穿透的概率极低。
对普通投资者和商家来说,盯紧子公司比盯母公司更有用。母公司财报里"数字货币业务收入"可能只占零头,但子公司的合规状态、储备金审计报告、合约地址是否开源,才决定那串数字背后有没有真金白银托底。翻公告时别只扫母公司年报旗下子公司数字货币,子公司季报里的储备比例和审计师签字才是真正的安全阀。
关键词:旗下子公司数字货币