苐四代数字货币来了,它跟电子支付、稳定币到底差在哪
苐四代数字货币来了,它跟电子支付、稳定币到底差在哪
第四代数字货币不是"更高级的支付宝",也不是"更快的比特币"。它指向一种可编程、可离线、可隐私保护的货币形态——持有者能设定转账条件,商户能自动结算,交易细节不需要上链公示。数字人民币的离线红包、欧盟DIGITAL欧元的互操作框架,都是这个方向上已经落地的样本。
第三代货币的"数字"只是把纸币搬进屏幕苐四代数字货币,底层仍是银行体系内的记账数字,离了网络和账户就转不动。第四代要解决的核心问题就两个字:脱媒。货币本身变成可自由流转的数字资产苐四代数字货币来了,它跟电子支付、稳定币到底差在哪,不依赖任何一家银行的清算路径,但依然由央行信用背书,这跟银行发出来的电子存款有本质不同。
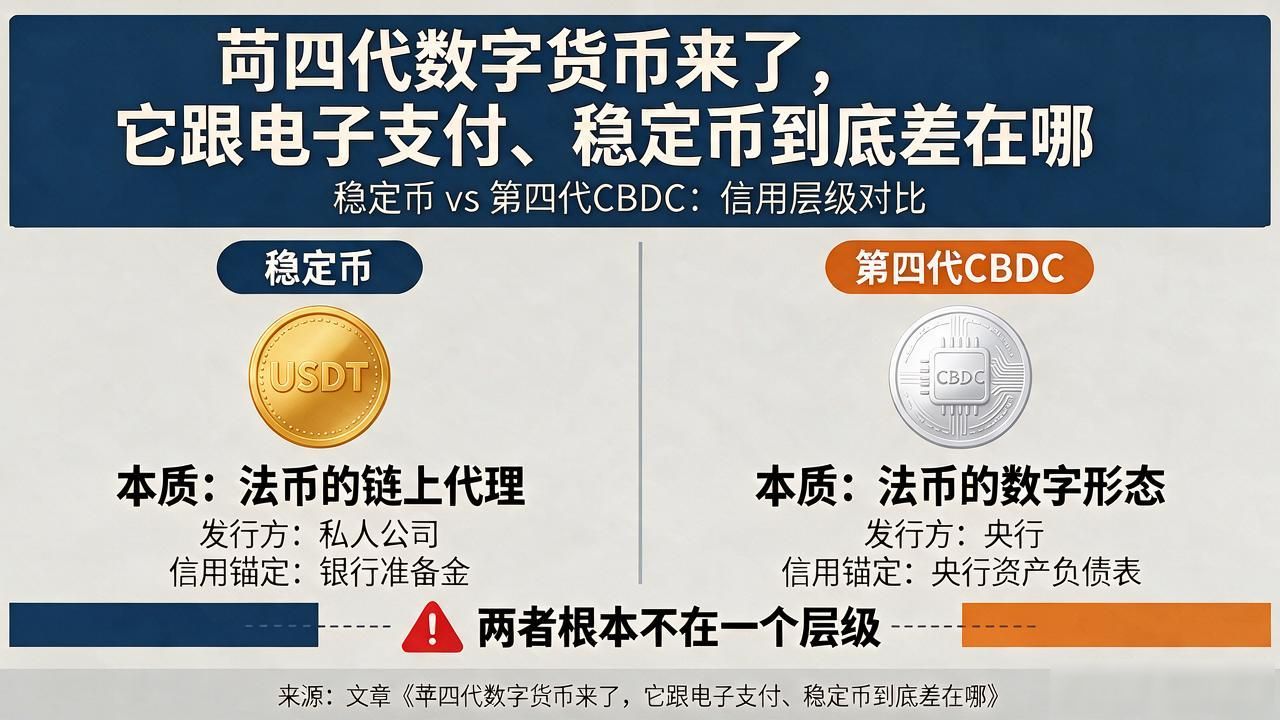
稳定币走的是另一条路。USDT、USDC本质是对法币的链上代理,发行方是私人公司,信用锚定在银行准备金上。第四代CBDC直接就是法币的数字形态,信用锚定在央行资产负债表上,两者根本不在一个层级。
技术层面,第四代大量引入零知识证明和同态加密,"金额对得上"这件事不需要把交易明细公开。你付了100块,对方只验证到100块到账,中间经过几个节点、在哪个商户消费,这些信息被加密封装,只有央行审计时才能解锁。
2026年已有超过140个经济体启动了CBDC试点,但真正完成可编程、离线、隐私、跨境互操作全部技术特征的,目前不到五个。技术跑在制度前面,是这几年最真实的写照。
关键词:苐四代数字货币