数字货币MSE指标怎么算、怎么用,量化策略优化绕不开
数字货币MSE指标怎么算、怎么用,量化策略优化绕不开
在数字货币量化交易里,MSE(均方误差) 是衡量策略预测精度的核心指标。很多新手一上来就盯着收益率看,但MSE才真正决定了你的回测结果能不能信得过。
比特币、以太坊这类高波动品种数字货币MSE指标怎么算、怎么用,量化策略优化绕不开,价格预测模型天然误差偏大,MSE偏高是正常现象。但如果你的MSE跟波动率带宽严重不匹配,基本可以判断模型过拟合了。我见过不少策略回测年化300%数字货币MSE,MSE却只有同行一半,实盘一跑直接亏穿,根源就在过拟合太严重。
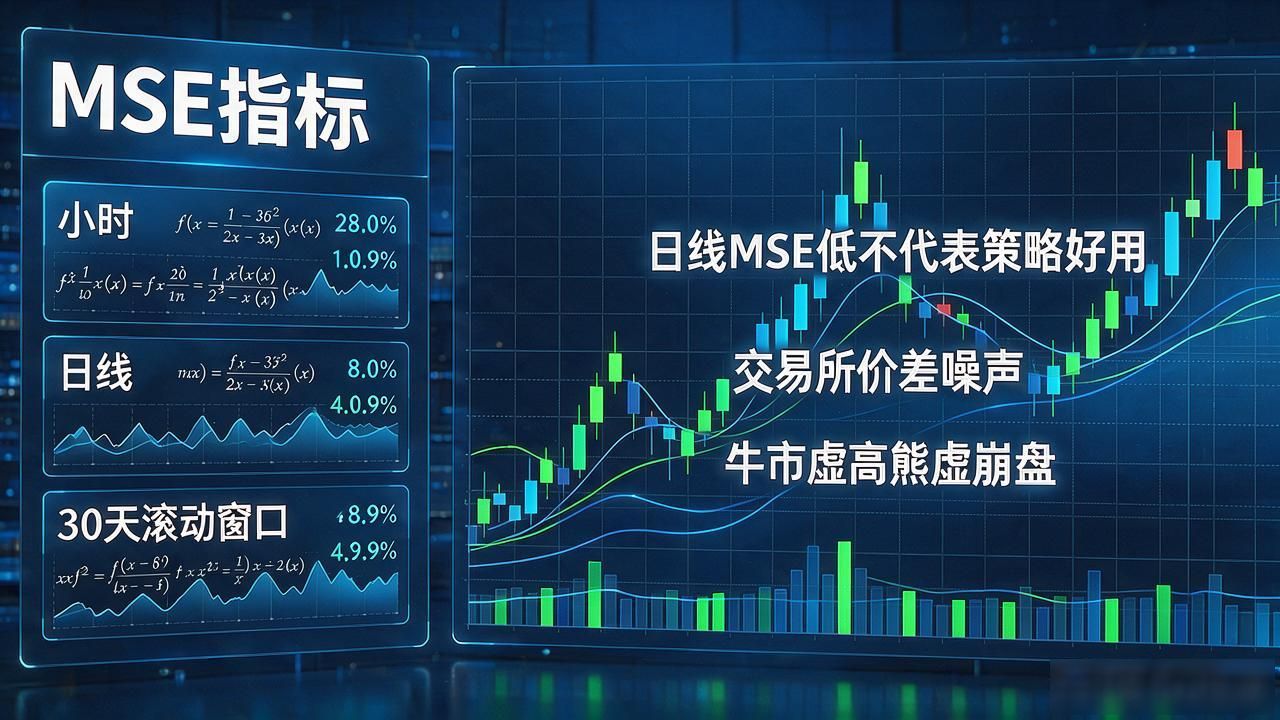
实际调试中,我习惯把MSE按小时和日线分别计算。日线MSE低不代表策略好用,数字货币微观结构里充满了交易所间的价差噪声。建议用30天滚动窗口算MSE,能有效过滤极端行情产生的假信号,避免策略在牛市虚高、熊市崩盘。
优化MSE不能只靠调参,数据质量比算法更关键。用Binance和Coinbase混合喂数据,MSE一般能降15%以上。另外一定要把滑点和手续费塞进损失函数,算出来的MSE才是真实交易成本,否则回测再漂亮,实盘也扛不住。
还有一点容易踩坑:MSE不是越低越好。数字货币市场本身就是混沌系统,死磕极限低MSE往往意味着策略容量极小,稍微放量就失效。我现在的做法是把MSE控制在行业均值±20%以内,配合动态仓位管理,比追求绝对精度要靠谱得多。
关键词:数字货币MSE