央行数字货币为何只限M0?它和银行存款的分界线到底在哪
央行数字货币为何只限M0?它和银行存款的分界线到底在哪
数字人民币的设计边界之所以牢牢锚定在M0,是因为它要替代的是你钱包里那张纸币,而不是你存在银行里的存款。这个定位看着简单,实则牵动着整个货币体系的根基。
M0就是流通中的现金,纸币、硬币这些。数字货币作为M0的数字化形态,和现金等值等权。你扫了一块钱数字人民币,跟递过去一张一元纸币,法理上没有任何区别。它不生利息,不进入银行信贷循环,不会凭空放大成存款。
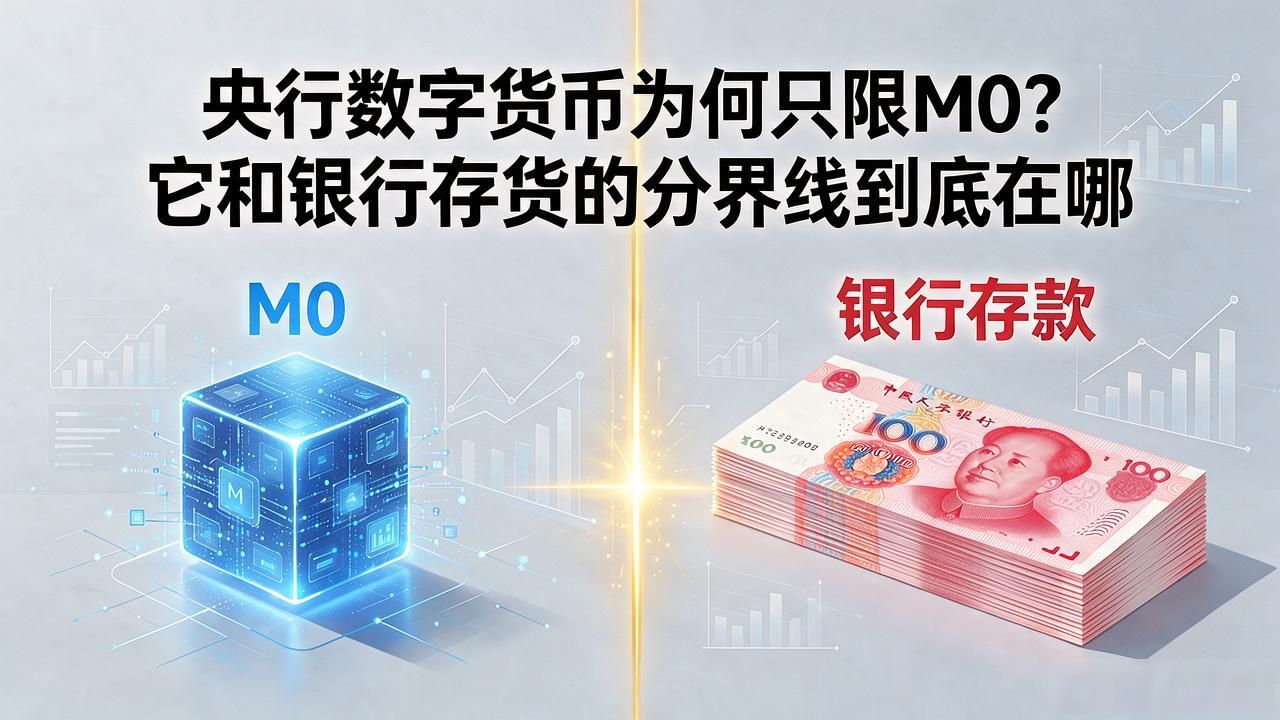
一旦越界去碰M1甚至M2,商业银行的存款基础就会被直接掏空。你存在银行的十万块钱数字货币为何只限M0,如果变成不经过银行账本就能直接花的"数字法币",银行拿什么去放贷?整个信用派生链条会断裂,这是货币乘数机制里最致命的结构性风险。
所以双层运营体系成了关键防线:央行管发行和最终兑换央行数字货币为何只限M0?它和银行存款的分界线到底在哪,商业银行管钱包运营、KYC、反洗钱。你的数字人民币存在商业银行账户里,但它的底层资产是央行负债,不是银行负债。银行赚的是服务费,不是你的存款利息。
打个比方,M0是源头水龙头流出来的水,银行存款是水渠里的水。央行只管水龙头的流量,水渠怎么修、水往哪流,是商业银行的事。数字货币把水龙头做成了数字化的,但没去拆水渠。这条边界既是法律定位,也是金融稳定的底线。
关键词:数字货币为何只限M0