央行数字货币和电子货币有啥区别?普通人看这篇就够
央行数字货币和电子货币有啥区别?普通人看这篇就够
"电子货币"和"央行数字货币"这两个词,在财经报道里经常混着用。很多人以为数字人民币就是支付宝换个名字,其实两者在底层逻辑上完全不同。搞混了,不仅容易交智商税,还可能踩进一些灰色地带的坑里。
我们日常用的支付宝、微信余额,本质上是一种商业银行的负债。你往里充钱,钱已经从你口袋转到银行账上了,支付宝只是帮你记账。它依赖商业机构运营,有宕机风险,有数据被调用的可能,法律上也不具备无限法偿地位。花的时候,对方可以不收。
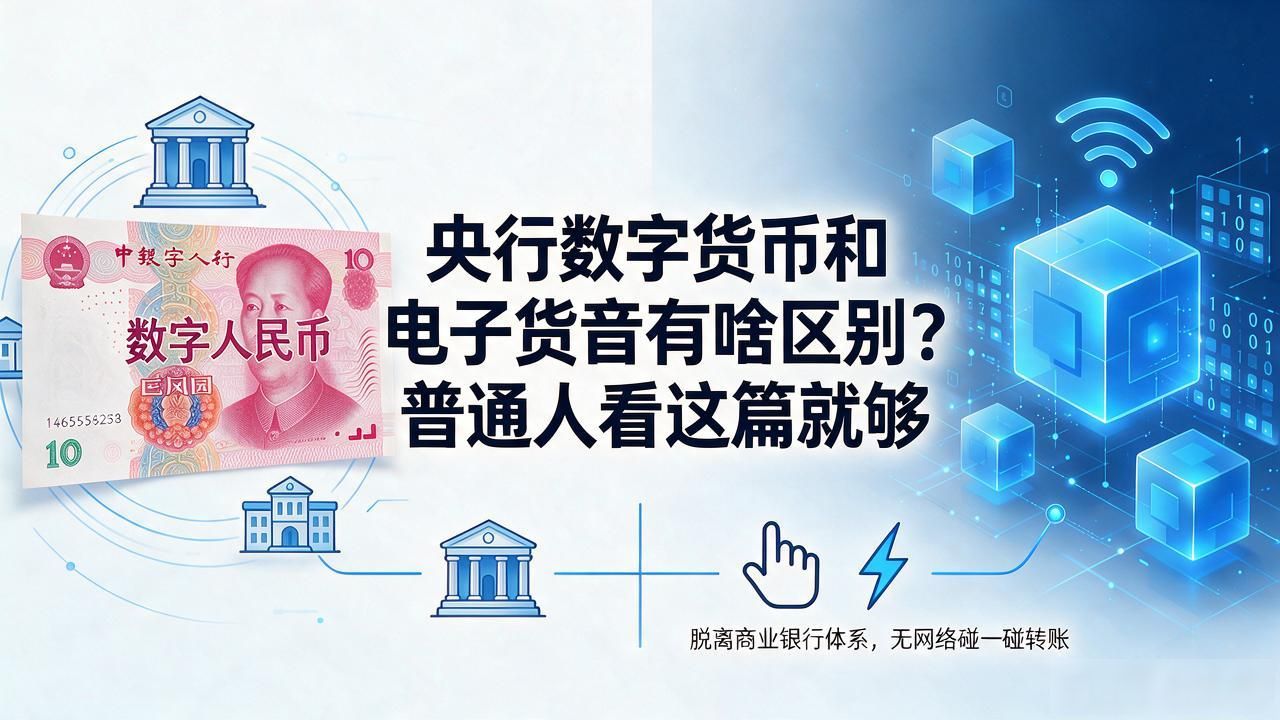
数字人民币是中国人民银行发行的法定货币,和纸币、硬币等值电子货币央行数字货币,是央行直接负债。它脱离了商业银行体系,哪怕所有银行都关张了,你钱包里的数字人民币依然能花。支付环节不需要网络,两台手机碰一下就能完成转账,这点和电子货币有本质区别。
对普通人来说央行数字货币和电子货币有啥区别?普通人看这篇就够,最实在的好处是隐私保护——小额线下支付商家看不到你的消费记录,只有央行层面掌握总量。但别指望它能帮你"隐身",大额和可疑交易照样会被监控。目前它和微信、支付宝是共存关系,不是一夜之间替换掉谁。先领个钱包,试试地铁公交扫码,感受一下就够了。
关键词:电子货币央行数字货币